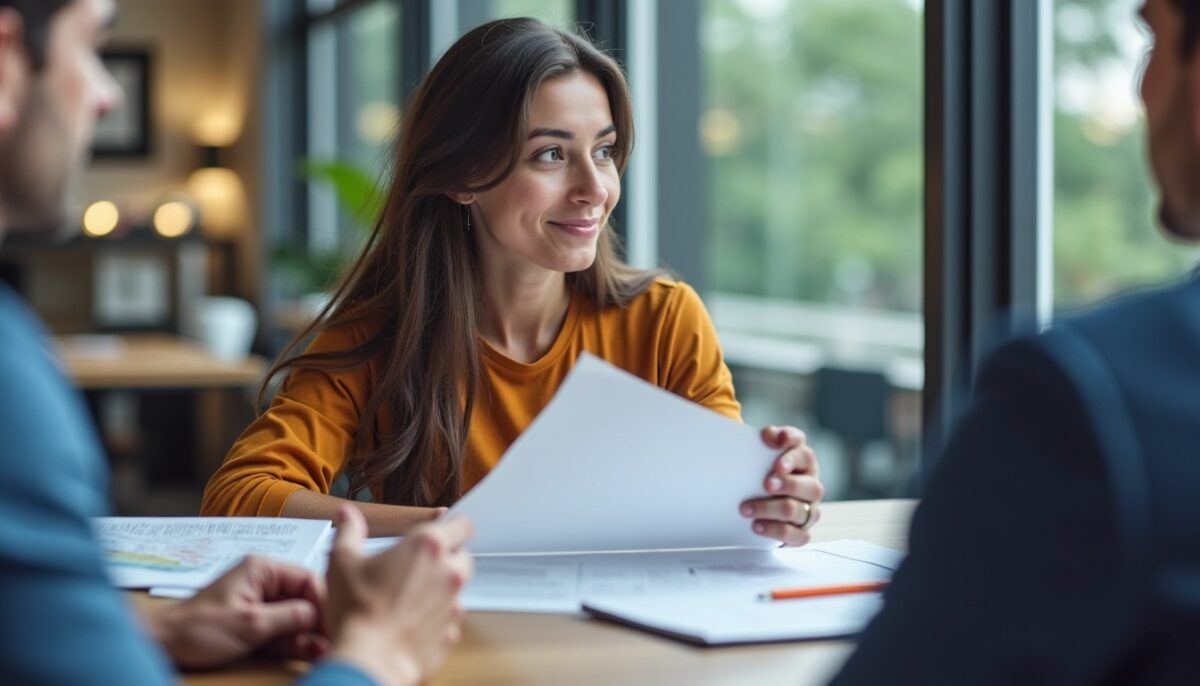
Pour obtenir un prêt professionnel, la banque évalue minutieusement plusieurs critères essentiels. Elle analyse la viabilité financière de votre projet ainsi que votre profil afin d’assurer une capacité de remboursement fiable et de limiter les risques financiers. Parmi ces critères, on retrouve des indicateurs clés comme les ratios financiers, l’apport personnel et les garanties indispensables. Comprendre ces éléments vous permet d’optimiser votre dossier et d’aborder l’analyse bancaire avec plus de sérénité pour votre financement entreprise.
- La relation entre le montant demandé et le projet financé
- Les indicateurs financiers essentiels : CAF, EBE, taux d’endettement
- L’importance de l’apport personnel et la gestion de la trésorerie
- Les garanties demandées en fonction des besoins et risques
- La préparation d’un dossier cohérent et solide auprès de la banque
Nous reprenons ces points en détail pour vous permettre de mieux cerner ce que votre banque vérifie lorsque vous sollicitez un prêt professionnel, et ainsi maximiser vos chances d’obtenir un financement adapté.
Lire également : Quel montant investir pour obtenir une rente mensuelle de 1 000 € ?
Table des matières
Le projet de financement : fondation de l’analyse bancaire pour un prêt professionnel
La banque commence toujours par examiner ce que le prêt doit financer. Un prêt professionnel peut servir à acquérir du matériel, développer une activité, reprendre une entreprise, acheter des locaux ou renforcer la trésorerie. Elle met en regard le montant demandé avec les besoins réels, en veillant aussi à ce que la durée d’emprunt corresponde bien à l’usage envisagé. Par exemple, un équipement durable s’amortit sur plusieurs années, donc un prêt trop court ne serait pas cohérent, tandis qu’un décalage temporaire d’encaissement nécessite un crédit de plus courte durée.
Outre le projet, la banque scrute également le profil du dirigeant. On évalue son expérience professionnelle, sa connaissance du secteur, ses compétences en gestion, et la capacité à expliquer clairement les hypothèses de chiffre d’affaires. Un prévisionnel validé par des commandes fermes, contrats ou étude de marché rassure particulièrement le banquier. Le contexte varie selon la nature de l’entreprise : une société existante bénéficiera de comptes passés pour confirmer les prévisions, tandis qu’une création repose beaucoup sur la force du business model et l’expérience du porteur de projet. En cas de reprise, un justificatif du prix d’acquisition et un plan de continuité sont requis.
A lire également : Études en finance : guide complet des diplômes, spécialisations et opportunités de carrière pour réussir
Les indicateurs financiers fondamentaux que la banque analyse
Les ratios financiers aident la banque à juger non seulement de la rentabilité, mais surtout de la réelle capacité de l’entreprise à rembourser ses échéances sans fragiliser sa trésorerie. La capacité d’autofinancement (CAF) est au cœur de cette analyse. Elle correspond aux ressources générées par l’activité après retraitements comptables non monétaires.
Par exemple, une entreprise réalisant un résultat net de 50 000 € auquel s’ajoutent 10 000 € d’amortissements et 5 000 € de provisions dispose d’une CAF de 65 000 €. Rapportée à un chiffre d’affaires d’un million d’euros, cela représente 6,5 %. À titre indicatif, une CAF située autour de 5 % du chiffre d’affaires est souvent considérée comme un repère solide, mais ce seuil n’est pas une règle stricte d’acceptation. La banque évalue aussi ce qui reste après prise en compte des investissements, variation du besoin en fonds de roulement et distributions aux actionnaires.
| Indicateur | Calcul | Repères indicatifs |
|---|---|---|
| Désendettement théorique | Dettes financières / CAF | Jusqu’à 3 ans : favorable ; entre 3 et 10 ans : intermédiaire ; au-delà de 10 ans : vigilance accrue |
| Endettement financier | Dettes financières / capitaux propres × 100 | < 30 % : favorable ; 30 % à 75 % : intermédiaire ; > 75 % : risque accru |
| Couverture des intérêts | EBE / intérêts financiers | > 8 : solide ; 2 à 8 : intermédiaire ; < 2 : fragile |
Ces ratios ne se rencontrent pas dans tous les dossiers de la même manière. Selon le secteur d’activité, la stabilité des revenus et la nature du financement, leur interprétation varie. Par exemple, un ratio de désendettement de 3 ans ne signifie pas automatiquement que l’emprunt doive être remboursé dans ce délai, mais indique plutôt la capacité à solder les dettes dans un horizon raisonnable. L’excédent brut d’exploitation (EBE) complète l’étude en renseignant sur la performance opérationnelle avant amortissements et charges financières. Sa capacité à couvrir les intérêts financiers est aussi un indicateur rassurant.
L’apport personnel et la trésorerie, piliers de la solidité du dossier
L’apport personnel atteste l’engagement du porteur de projet et joue un rôle fondamental dans la confiance accordée par le banquier. En règle générale, une contribution comprise entre 25 % et 30 % du montant total du financement est un standard fréquemment recommandé. Pour un projet de 100 000 €, cela signifie un apport d’environ 25 000 à 30 000 €. Ce seuil n’est pas strict mais des dossiers sans apport nécessitent une argumentation particulièrement solide, voire des garanties supplémentaires ou financements complémentaires.
Les fonds propres (capital social, réserves, bénéfices non distribués) servent de coussin contre les pertes potentielles et limitent la dépendance aux créanciers. Par exemple, des capitaux propres de 500 000 € face à 200 000 € de dettes financières affichent un taux d’endettement de 40 %, un profil généralement rassurant quand il s’accompagne de rentabilité correcte.
Enfin, la trésorerie est comparée à un amortisseur indispensable. Une trésorerie résiduelle permet de faire face à un retard de paiement client, à un incident ou à une dépense imprévue imprévue. Injecter la totalité de ses ressources dans l’investissement initial peut fragiliser la capacité d’absorption des aléas. Il convient donc de bien distinguer l’apport à l’investissement et la réserve de trésorerie disponible.
La banque examine aussi le besoin en fonds de roulement (BFR), calculé par la formule simplifiée :
- Stocks + créances clients − dettes fournisseurs
Un BFR positif appelle un financement, tandis qu’un BFR négatif peut témoigner d’une gestion efficace lorsque les clients paient en avance. Ce dernier doit toutefois s’inscrire dans la durée pour être jugé favorable. Un plan de trésorerie mensuel permet souvent de révéler des fluctuations saisonnières masquées par un bilan annuel.
Les garanties indispensables exigées par la banque
Les garanties demandées par la banque visent à réduire sa perte potentielle en cas de défaillance. Elles ne constituent pas un gage de remboursement, mais jouent un rôle sécuritaire important. Voici les principales formes :
- Caution personnelle : le dirigeant s’engage à régler la dette dans les limites définies.
- Nantissement : certains actifs, comme le fonds de commerce ou des placements, sont affectés à la garantie.
- Hypothèque : un bien immobilier sert de sûreté.
- Garantie d’organisme spécialisé : ces structures prennent en charge une partie du risque sous conditions.
L’assurance emprunteur complète souvent ce dispositif en couvrant certains aléas liés à la santé ou à la carrière du dirigeant. Cette assurance peut être exigée par la banque et doit être choisie avec attention en prenant en compte son coût, ses exclusions, ses franchises et ses conditions de prise en charge.
Avant de souscrire à une caution, veillez à bien vérifier tous les termes : montant maximum, durée de l’engagement et modalités d’exécution. Même lorsqu’une garantie externe est présente, un engagement personnel peut subsister.
Préparer soigneusement un dossier solide pour réussir votre demande de prêt professionnel
Pour convaincre votre banque, votre dossier doit offrir une cohérence parfaite entre la stratégie commerciale, les prévisions financières et les besoins de remboursement. Un prévisionnel sur trois ans, accompagné d’un plan de trésorerie mensuel détaillé la première année, montre la viabilité du projet.
Expliquez clairement vos hypothèses sur les marges, le délai de paiement clients, la rémunération du dirigeant. Votre dossier comportera généralement :
- Papiers d’identité et justificatifs de domicile
- Statuts, répartition du capital et extrait K-bis actualisé (comprenez bien l’importance du K-bis)
- Bilan, comptes de résultat et annexes sur les trois derniers exercices pour les entreprises existantes
- Relevés bancaires récents, échéanciers d’emprunts et situation comptable à jour
- Business plan, prévisionnel détaillé, justificatifs d’apport et devis liés à l’investissement
Les relevés bancaires permettent aussi d’évaluer la régularité des encaissements et l’historique des incidents, s’il en existe. Mieux vaut anticiper ces points et les expliquer plutôt que de laisser planer le doute. En cas de refus, demandez un retour précis pour travailler vos axes d’amélioration. D’autres solutions comme le crédit-bail, le prêt d’honneur ou l’affacturage peuvent compléter votre montage financier.
Pour affiner la gestion financière personnelle et anticiper vos besoins, un accompagnement spécialisé, par un coach financier, peut s’avérer précieux.
Auteur/autrice
Publications similaires
SCPI : des revenus attractifs à envisager, mais la revente reste incertaine
Les SCPI continuent d’offrir des revenus attractifs issus de l’immobilier collectif, séduisant un large éventail d’investisseurs à la recherche de diversification et...
Lire la suite
E-factoring : obtenez le financement de vos factures en 12 heures sans les lourdeurs de l’affacturage traditionnel
Dans un contexte économique où la gestion de trésorerie devient un enjeu majeur pour les entreprises, l’e-factoring s’impose comme une solution innovante...
Lire la suite
STMG Gestion et Finance : décryptage du bilan, trésorerie, préparation au grand oral et mythes autour de la spécialité
La spécialité Gestion et Finance en terminale STMG offre une véritable plongée dans l’univers des chiffres d’entreprise, destinée à décrypter le bilan,...
Lire la suite
Téléchargez votre budget mensuel en PDF : la solution pratique pour dire adieu au découvert bancaire
Gérer efficacement ses finances personnelles est une étape incontournable pour éviter le stress lié au découvert bancaire et retrouver une aisance financière...
Lire la suite
Investir dans les montres d’occasion : un marché de 26 milliards d’euros entre opportunités et incertitudes de plus-value
Investir dans les montres d’occasion est une réalité bien ancrée dans le paysage financier contemporain, avec un marché atteignant aujourd’hui 26 milliards...
Lire la suite
Coach financier pour particuliers : atout rentable ou simple dépense ?
Faire appel à un coach financier peut sembler pour certains une dépense superflue, tandis que d’autres y voient un levier puissant pour...
Lire la suite